Où en est réellement le déploiement des bornes de recharge en France ?
Près de 200 000 points de recharge ouverts au public, un territoire désormais largement maillé et des investissements publics comme privés qui se poursuivent : la France a incontestablement changé d’échelle en matière d’infrastructures de recharge. Mais derrière la progression du nombre de bornes se dessine une nouvelle étape. Localisation, puissance, taux d’utilisation, maintenance, copropriétés et simplicité d’usage deviennent désormais des enjeux aussi importants que le déploiement lui-même.
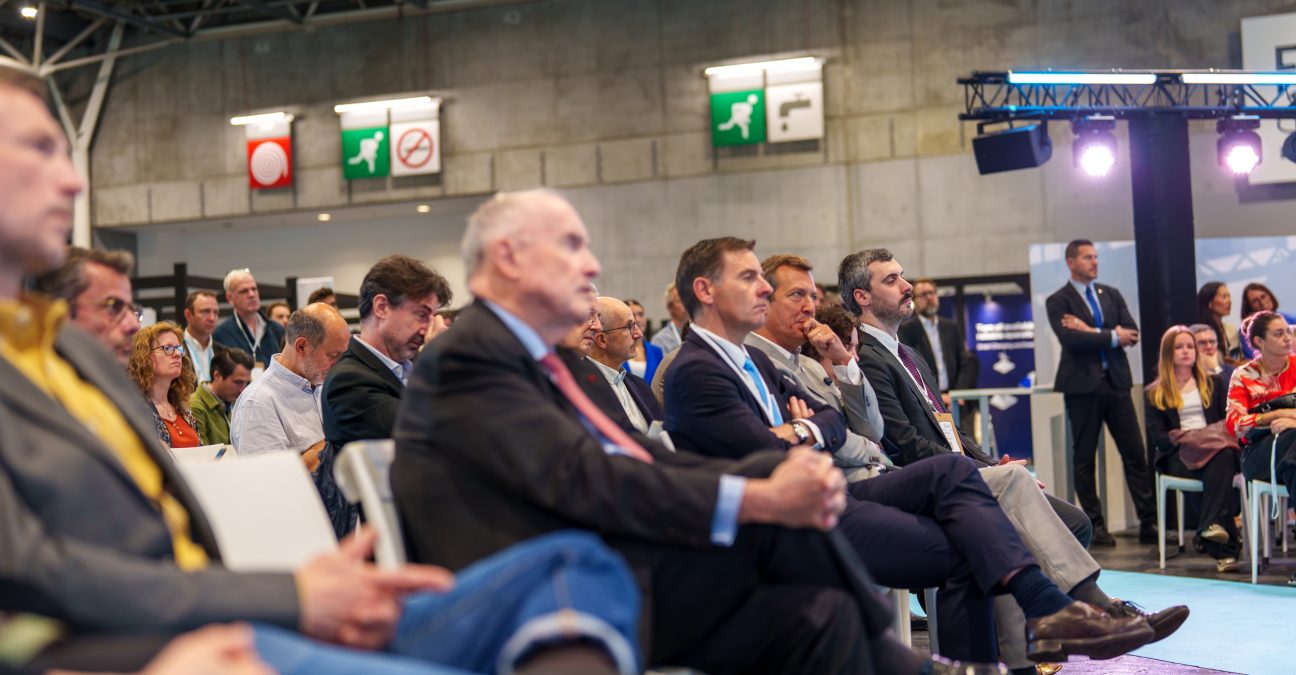
C’était tout l’objet de la table ronde organisée à Drive to Zero, réunissant Nicolas Forget, chef de projet mobilisation territoriale IRVE à la Direction générale de l’énergie et du climat (DGEC), Jean-Laurent Dirx, président de la Fédération Nationale des Métiers du Stationnement (FNMS), Ludovic Coutant, directeur du programme Advenir pour l’Avere-France, et Franck Charton, délégué général de Périfem.
La France approche les 200 000 points de recharge ouverts au public
Pour Nicolas Forget, la dynamique des infrastructures doit d’abord être replacée dans celle, plus large, de l’électrification du parc automobile français.
Selon les chiffres présentés lors de la conférence, environ 2,7 millions de véhicules électrifiés circulent aujourd’hui en France, dont plus de 2 millions de véhicules électriques à batterie. Sur les quatre premiers mois de 2026, les ventes auraient progressé de plus de 37 % par rapport à la même période de 2025, une croissance principalement portée par les modèles 100 % électriques.
Cette progression entraîne mécaniquement une augmentation des besoins de recharge. La France comptait ainsi, au moment de la conférence, environ 194 000 points de recharge ouverts au public répartis sur 55 000 stations, avec le seuil des 200 000 points en ligne de mire.
Mais le chiffre le plus révélateur concerne peut-être la couverture géographique. Selon Nicolas Forget, 44 % des infrastructures de recharge ont été déployées à l’initiative des collectivités ou de l’État, permettant d’aboutir à une situation où, affirme-t-il, « il n’existe plus de zone blanche en matière d’IRVE ».
Après une première phase consacrée au maillage du territoire, la France entre donc dans une nouvelle séquence : celle de la densification du réseau, dans laquelle les investissements privés prennent une place croissante.
Après le nombre de bornes, la question des usages
Cette nouvelle phase oblige cependant à regarder au-delà des chiffres globaux.
Les parkings publics en donnent une bonne illustration. D’après Jean-Laurent Dirx, les seuls adhérents de la FNMS exploitent aujourd’hui environ 16 000 bornes, avec une progression de plus de 30 % en un an et de 80 % en deux ans. Sur cette même période, leur usage aurait augmenté de plus de 107 %.
Pourtant, l’utilisation moyenne reste faible : 0,24 session de recharge par borne et par jour, soit approximativement une utilisation tous les quatre jours.
Ce paradoxe illustre l’un des principaux enjeux du marché. Les infrastructures ont parfois été déployées en anticipation de la demande, sous l’effet des obligations réglementaires mais aussi des stratégies d’investissement des opérateurs.
Faut-il pour autant ralentir ? Pas nécessairement. Pour Jean-Laurent Dirx, il s’agit plutôt de passer à un déploiement « plus raisonné », adapté aux usages réellement constatés sur le terrain.
Nicolas Forget partage ce constat : la France se trouve aujourd’hui davantage confrontée à des bornes sous-utilisées qu’à des infrastructures saturées. Une situation qui reste préférable pour sécuriser l’accès à la recharge, mais qui impose désormais de mieux cibler les nouveaux investissements.
À chaque lieu sa recharge
L’un des enseignements de la table ronde est justement qu’il n’existe pas un modèle unique de recharge.
Dans les parkings publics, où un véhicule peut rester stationné plusieurs heures, une puissance comprise entre 7 et 22 kW peut parfaitement correspondre à l’usage. La recharge très rapide n’est donc pas systématiquement nécessaire, d’autant que les parkings souterrains doivent composer avec des contraintes techniques et de sécurité incendie spécifiques.
La situation est différente dans la grande distribution.
Pour Franck Charton, les centres commerciaux disposent d’un avantage majeur : des surfaces de stationnement importantes, déjà fréquentées quotidiennement. Avec des temps de présence généralement compris entre 30 minutes et deux heures, les besoins favorisent davantage la recharge rapide ou semi-rapide.
La recharge vient alors s’intégrer à un usage existant : le client recharge pendant qu’il fait ses achats. Les parkings commerciaux deviennent ainsi progressivement des infrastructures à la fois de stationnement, de production d’énergie – notamment avec le développement des ombrières photovoltaïques – et de recharge.
Mais cette montée en puissance soulève un autre défi : l’accès à la puissance électrique nécessaire. Comme le souligne Franck Charton, le coût ou la complexité d’un projet ne réside pas uniquement dans la borne. Les raccordements et la capacité du réseau à alimenter plusieurs équipements rapides peuvent nécessiter des travaux importants.
Compter les bornes ne suffit plus
Le changement de perspective est important.
Pendant les premières années du déploiement, l’indicateur principal était naturellement le nombre de points de recharge installés. Avec la diversification des usages, ce chiffre ne suffit plus à lui seul.
Comme le rappelle Nicolas Forget, une borne de 7 kW et une borne de 300 kW ne rendent pas le même service. La réflexion doit donc désormais intégrer simultanément le nombre de points disponibles, leur puissance, leur localisation et l’usage auquel ils répondent.
Cette évolution est également soutenue au niveau européen, notamment à travers le règlement AFIR, cité pendant la conférence, qui structure le déploiement de la recharge sur les grands axes et corridors européens.
L’objectif est de permettre aux conducteurs de véhicules électriques de se déplacer sur de longues distances sans que la recherche d’une solution de recharge devienne une contrainte.
Le prochain défi : rendre la recharge presque invisible
Multiplier les infrastructures n’est toutefois qu’une partie de l’équation.
Pour Nicolas Forget, le véritable enjeu réside désormais dans l’interopérabilité et l’expérience utilisateur : accéder facilement aux différents réseaux, payer simplement, comprendre les tarifs et ne plus devoir jongler entre une multitude de solutions.
À terme, explique-t-il, la recharge devrait devenir un geste aussi banal que celui de brancher son téléphone : l’utilisateur doit pouvoir partir en sachant qu’il trouvera une solution adaptée, sans préparation complexe ni inquiétude particulière.
Cette exigence remet également la maintenance au centre des préoccupations. Une borne installée mais indisponible ne répond pas au besoin. Supervision, mises à jour, entretien et réparation deviennent donc des composantes à part entière de la qualité du réseau.
Copropriétés et entreprises : le prochain grand chantier
Certains environnements restent par ailleurs plus complexes à électrifier.
Pour Ludovic Coutant, directeur du programme Advenir, les copropriétés constituent notamment l’un des grands chantiers des prochaines années.
Installer une borne dans une maison individuelle est relativement simple. Dans un immeuble collectif, le projet implique en revanche syndics, copropriétaires, installateurs et gestionnaires de réseau, avec des questions de raccordement, de financement et de répartition des responsabilités.
C’est précisément sur ces freins que le programme Advenir intervient, en combinant aides au financement, accompagnement, sensibilisation et formation.
Car derrière la massification de la mobilité électrique se pose aussi une question de compétences. Électriciens, bureaux d’études, gestionnaires de flotte, élus, techniciens territoriaux, syndics, exploitants et mainteneurs doivent tous monter en compétence pour accompagner le changement d’échelle.
Du déploiement à la maturité
La table ronde organisée à Drive to Zero fait ainsi apparaître une évolution nette : la France passe progressivement d’une logique de couverture du territoire à une logique d’optimisation de la recharge.
Le premier défi consistait à installer suffisamment de bornes et à supprimer les zones insuffisamment desservies. Le suivant sera plus qualitatif : installer la bonne puissance au bon endroit, assurer la disponibilité des équipements, améliorer leur rentabilité, simplifier l’expérience utilisateur et développer la recharge dans les environnements encore complexes.
État, collectivités, opérateurs de stationnement, enseignes commerciales, énergéticiens, programmes d’accompagnement et entreprises privées ont chacun une partie de la réponse.
Le sujet n’est donc plus seulement : combien de bornes faut-il installer ?
Il devient : quelle infrastructure de recharge faut-il déployer, à quel endroit et pour quel usage ?
Source : conférence « Où en est réellement le déploiement des bornes de recharge en France ? », organisée dans le cadre de Drive to Zero.
Intervenants : Nicolas Forget (Direction générale de l’énergie et du climat), Jean-Laurent Dirx (Fédération Nationale des Métiers du Stationnement), Ludovic Coutant (programme Advenir – Avere-France), Franck Charton (Périfem). Animation : Jean-Marie Bordry.